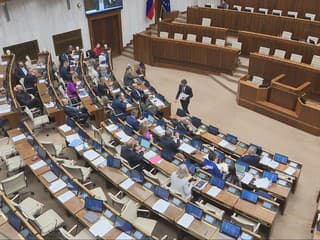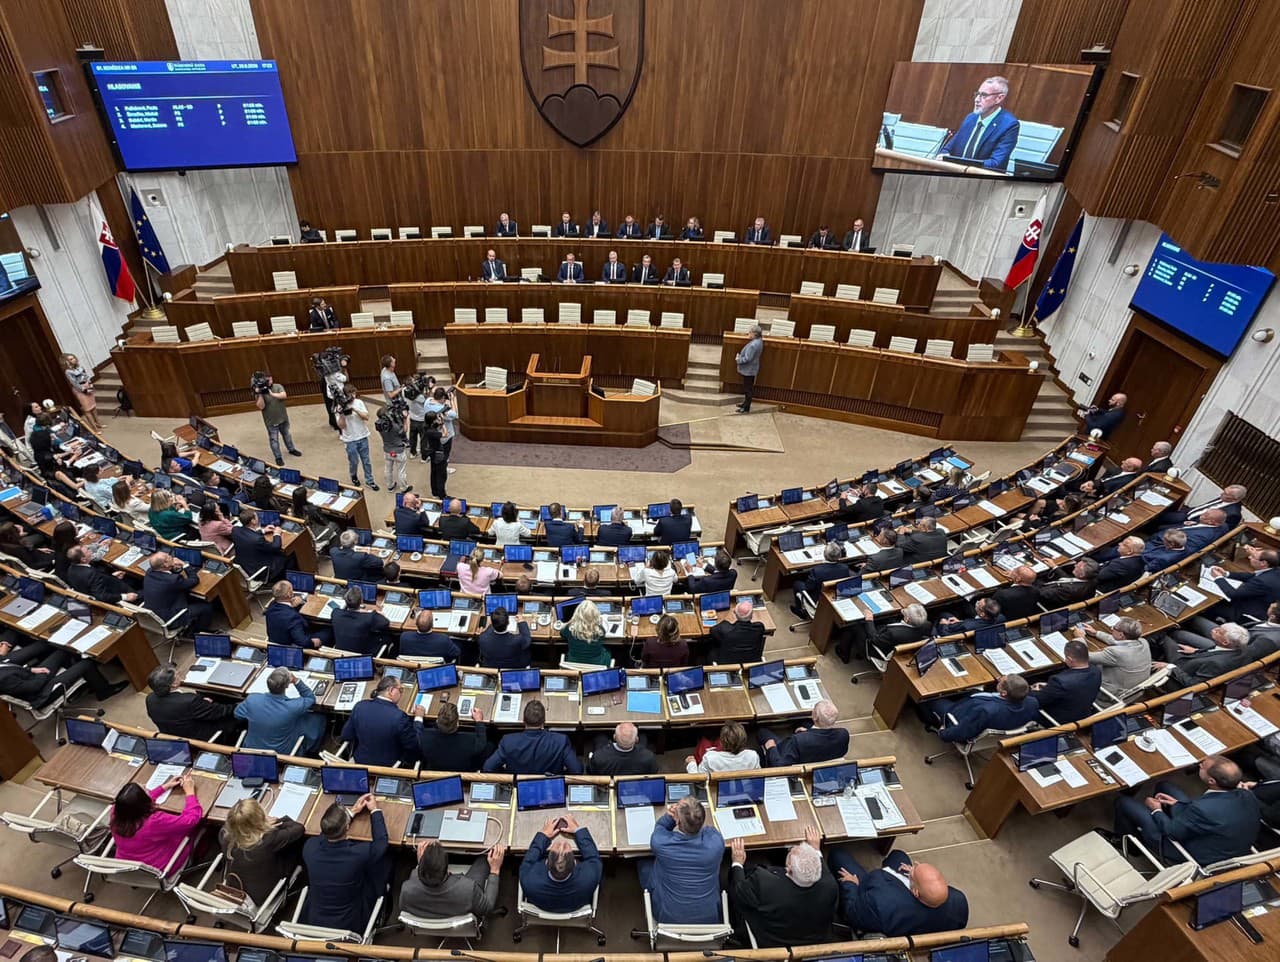

BRATISLAVA - Poslanci Národnej rady (NR) SR začali štvrtý rokovací týždeň aktuálnej 61. parlamentnej schôdze. V úvode sa venujú vládnej novele zákona o Audiovizuálnom fonde (AVF). V pléne ju predstavila ministerka kultúry Martina Šimkovičová (nominantka SNS).
archívne video
Novela má rozšíriť povinnosť poskytovateľov audiovizuálnych mediálnych služieb na požiadanie odvádzať príspevok do fondu aj na zahraničné subjekty. „Hlavným zámerom je zaviesť primeraným a nediskriminačným spôsobom aj pre poskytovateľov AVMS, ktorí nemajú svoje sídlo v SR, no napriek tomu poskytujú služby na našom území a ich služba je cielená na slovenských zákazníkov, povinnosť platiť príspevok do AVF a tiež priamo investovať do slovenskej audiovizuálnej produkcie,“ vysvetlil rezort kultúry.
Poslancov v utorok čaká aj hlasovanie. Definitívne by mali rozhodnúť o novele liekovej politiky. Hlasovať tiež majú o návrhu zákona o integrovanom systéme ochrany pred radikalizáciou a mobilizáciou k násiliu. Ten má priniesť reguláciu sociálnych sietí pre deti mladšie ako 16 rokov a zaviesť mechanizmus koordinovaného vyhodnocovania rizík radikalizácie a mobilizácie k násiliu. Rozhodovať sa bude tiež o strategickom dokumente Vízia Slovensko 2040.
Návrh SNS na odpisovanie budov pre zamestnancov prešiel do 2. čítania
Budovy slúžiace prevažne na bývanie vlastných zamestnancov by malo byť možné odpisovať zrýchlene počas šiestich rokov. Zámerom návrhu novely zákona o dani z príjmov, ktorú v Národnej rade (NR) SR predložili poslanci SNS Karol Farkašovský, Andrej Danko a Adam Lučanský, je vytvoriť osobitný daňový režim pre majetok, ktorého použitie je bezprostredne spojené so zabezpečením pracovnej sily. Parlament v utorok posunul návrh do druhého čítania.
Novela zavádza osobitný režim odpisovania budov zaradených do odpisovej skupiny šesť pre presne vymedzený okruh daňovníkov a pri presne vymedzenom spôsobe použitia budov. „Platná právna úprava ustanovuje pre odpisovú skupinu 6 dobu odpisovania 40 rokov a pri rovnomernom odpisovaní ročný odpis vo výške jednej štyridsatiny vstupnej ceny. Nová úprava z tejto všeobecnej koncepcie vyčleňuje budovy slúžiace prevažne na bývanie vlastných zamestnancov a umožňuje ich odpisovanie počas 6 rokov,“ uviedli predkladatelia.
Osobitný režim sa navrhuje len pre daňovníka, ktorý je obchodnou spoločnosťou alebo družstvom a zamestnáva viac ako 49 zamestnancov. „Vecný rozsah úpravy je zároveň obmedzený na vlastné budovy zatriedené do kódov Klasifikácie stavieb 112 a 113, v ktorých podlahová plocha každého bytu nepresahuje 100 štvorcových metrov, ktoré boli nadobudnuté kúpou alebo vlastnou činnosťou a slúžia najmenej v rozsahu 70 % na bývanie zamestnancov v pracovnom pomere k zamestnávateľovi,“ priblížili poslanci SNS.
Nový režim sa má prvýkrát použiť za zdaňovacie obdobie začínajúce najskôr 1. januára 2027. Zároveň sa výslovne umožňuje vykonať zmenu obdobia odpisovania aj pri majetku, ktorý sa odpisoval do 31. decembra 2026, pričom už uplatnené odpisy sa spätne neupravujú. Novela má byť účinná od 1. januára 2027.
Zmeny v zákone o dorovnávacej dani posunuli poslanci do druhého čítania
Spresnenia a doplnenia v súvislosti s úpravou odloženého daňového záväzku, ako aj doplnenie pravidiel pre transparentné subjekty a reverzné hybridné subjekty. Aj tieto zmeny prináša návrh novely zákona o dorovnávacej dani, ktorý v utorok Národná rada (NR) SR posunula do druhého čítania.
Nový zákon o dorovnávacej dani prevzal pred dvomi rokmi do slovenského právneho poriadku európsku smernicu z roku 2022 o zabezpečení globálnej minimálnej úrovne zdanenia nadnárodných skupín podnikov a veľkých vnútroštátnych skupín. Minimálne zdanenie je stanovené na úrovni 15 %. Smernica vychádza z globálnych modelových pravidiel Organizácie pre hospodársku spoluprácu a rozvoj (OECD). K týmto pravidlám vyšli v priebehu rokov 2024 a 2025 administratívne usmernenia, ktoré je potrebné takisto zohľadniť v domácej legislatíve.
„Uvedené administratívne usmernenia nie sú súčasťou smernice, avšak pre správne uplatňovanie smernice členskými štátmi je potrebné zabezpečiť súlad s predmetnými usmerneniami, aby sa zabránilo nesúladu alebo uplatniteľnosti odlišných noriem,“ vysvetlilo v dôvodovej správe Ministerstvo financií (MF) SR. Pri vykonávaní zákona sa podľa neho ako výkladový prostriedok použijú aj globálne modelové pravidlá OECD a sprievodné dokumenty.
Ministerstvo zároveň navrhuje upraviť zákon o medzinárodnej pomoci a spolupráci pri správe daní, čím sa má prevziať novelizovaná európska smernica v tejto oblasti, tzv. DAC 9. Táto smernica zavádza štandardný vzor oznámenia pre nadnárodné skupiny podnikov aj pre veľké vnútroštátne skupiny. Obsahuje tiež pravidlá pre výmenu týchto oznámení v rámci EÚ. „Návrhom zákona sa vytvárajú podmienky aj pre výmenu oznámení v globálnom rámci na základe multilaterálnej dohody príslušných orgánov na účely automatickej výmeny oznámení s informáciami na určenie dorovnávacej dane,“ priblížil rezort financií.